Attestation de TVA réduite : le guide pour les professionnels


8 min de lecture
Sommaire
Dans le secteur du bâtiment et de la rénovation énergétique, appliquer le bon taux de TVA est un enjeu juridique essentiel, mais peut aussi être une opportunité commerciale. Proposer une TVA réduite à 5,5 % ou au taux intermédiaire de 10 % permet de réduire la facture de vos clients éligibles. Ces taux réduits sont encadrés par l’administration fiscale et reposent sur un document indispensable, l’attestation de TVA. Découvrez tout ce que vous devez savoir pour gérer sereinement vos attestations de TVA réduites.
En résumé :
✓ L’attestation de TVA est le document officiel qui justifie de l’application du taux réduit (à 5,5 %) ou intermédiaire (10 %) sur vos factures. Elle est obligatoire dès que le montant des travaux dépasse 300 € TTC.
✓ Le formulaire Cerfa simplifié (1301-SD) s’applique aux travaux courants et d’entretien, tandis que l’attestation normale (1300-SD) concerne les chantiers d’envergure qui touchent au gros œuvre.
✓ Le taux de TVA à 5,5 % concerne les travaux de rénovation énergétique dans des logements de plus de 2 ans. Le taux à 10 % s’applique aux travaux d’amélioration, d’aménagement ou d’entretien.
✓ La TVA à 5,5 % se cumule avec MaPrimeRénov', la prime CEE et l'Éco-PTZ, permettant de réduire au maximum le reste à charge du client et de faciliter la signature des devis !
Gérez plus facilement les primes de vos clients avec Effy !
Pourquoi l’attestation de TVA est essentielle pour votre entreprise ?
Qu’est-ce qu’une attestation de TVA ?
L’attestation de TVA est un document officiel où le client certifie auprès de l’entreprise que le logement concerné respecte les conditions d’ancienneté pour bénéficier des taux de TVA réduits à 5,5 % ou 10 %.
Pour un professionnel du bâtiment, ce document est essentiel : c’est une pièce justificative indispensable à présenter en cas de contrôle fiscal pour valider l’application d’un taux inférieur aux 20 % habituels.
Est-ce que l'attestation de TVA est obligatoire ?
En principe, la collecte de cette attestation est une obligation légale à partir du moment où vous appliquez un taux réduit de TVA sur vos factures de travaux.
Cette attestation sert à prouver l’application du bon taux de TVA. En cas de contrôle de l’administration fiscale, c’est elle qui engage la responsabilité du client sur la nature des locaux et l’ancienneté du bâtiment, ce qui protège l’artisan si les informations communiquées sont erronées.
En cas d’erreur ou d’absence d’attestation lors d’un contrôle, c’est l’entreprise qui risque un redressement fiscal. L’administration réclame alors le rappel de TVA au taux normal de 20 %.
La TVA réduite, à 5,5 ou 10 %, est un argument pour rassurer les clients et alléger leur facture globale, en complément des autres aides à la rénovation énergétique, comme MaPrimeRénov' et de la prime CEE.
Plus de projets, moins de prospection !
Des projets qualifiés, près de chez vous. Effy Pro vous apporte plus de projets qui correspondent à votre métier et à votre zone d'intervention.
TVA à 5,5 % ou 10 % : quels travaux sont concernés ?
Avant de remplir le formulaire d’attestation de TVA, vous devez valider l'éligibilité du chantier selon 2 critères : l'âge du bâtiment et la nature des travaux engagés :
Les conditions liées au logement : le bâtiment doit être achevé depuis au moins 2 ans (résidence principale ou résidence secondaire) à la date de début des travaux.
Les conditions liées aux travaux :
La TVA à 5,5 % : elle s’applique sur le montant HT des travaux de rénovation énergétique (pose, installation et entretien des équipements éligibles aux aides comme MaPrimeRénov', comme les pompes à chaleur, l’isolation thermique, les chaudières bois ou les VMC) ainsi que les travaux indissociablement liés.
La TVA à 10 % : elle concerne les travaux d'amélioration, de transformation, d'aménagement ou d'entretien qui ne relèvent pas de l’efficacité énergétique (peinture, pose de carrelage, changement de cuisine, etc.).
⚠️ Attention : pour la TVA réduite, la qualification RGE (Reconnu Garant de l’Environnement) est recommandée, mais elle est obligatoire pour les aides de l'État (MaPrimeRénov', prime CEE, etc.).
Quelle attestation de TVA remplir ?
Selon l’ampleur du chantier, le formulaire à faire signer à votre client n’est pas le même. Si vous vous trompez de Cerfa, vous risquez d’invalider le dossier :
l’attestation de TVA simplifiée (formulaire Cerfa n°13948*05 / notice 1301-SD) : c’est la situation la plus fréquente sur le terrain, qui concerne les travaux légers et d’entretien courant qui n’affectent pas le gros œuvre, comme l’isolation des combles, la pose d’un poêle à bois, des travaux de plomberie ou de second œuvre ;
l’attestation de TVA normale (formulaire Cerfa n° 13947*05 / notice 1300-SD) : elle est requise pour les travaux d’ampleur qui impactent la structure du bâtiment (fondations, murs porteurs, charpente, planchers) ou qui touchent à plus de la moitié du gros œuvre et à des lots secondaires lors d’une rénovation lourde.
🔎 À noter : il y a des cas particuliers où l’attestation de TVA n’est pas obligatoire, par exemple pour les factures d’un montant inférieur à 300 € TTC. En revanche, la facture doit impérativement mentionner l’adresse des travaux et confirmer que le local a plus de 2 ans.
Voici un tableau récapitulatif :
Nature des travaux | Taux de TVA | Formulaire Cerfa | Justificatifs et mentions |
|---|---|---|---|
Rénovation énergétique (isolation, chauffage EnR, ventilation performante) | 5,5 % | Attestation simplifiée (formulaire 13948*05) ou normale (formulaire 13947*05) selon l’impact sur le gros œuvre | Attestation signée, fiches techniques, devis détaillé, qualification RGE |
Travaux d’amélioration ou d’entretien classiques (peinture, aménagement…) | 10 % | Attestation simplifiée (formulaire 13948*05) | Attestation signée du client |
Petits montants (inférieurs à 300 € TTC) | 5,5 % ou 10 % | Aucun (dispensé) | Mention obligatoire sur la facture attestant de l’ancienneté du local (plus de 2 ans) |
🎬 Découvrez le témoignage de notre artisan Partenaire Effy !
Comment cumuler la TVA à 5,5 % avec les autres aides à la rénovation énergétique ?
En tant que professionnel du bâtiment, la TVA réduite n’est pas le seul levier pour alléger la facture des clients. Elle s’intègre dans un système global de financements qu’il est important de maîtriser pour proposer les meilleures offres à vos clients et signer davantage de chantiers.
La TVA à 5,5 % s’articule avec MaPrimeRénov' de l’Anah (Agence nationale de l’habitat) et avec les primes CEE (Certificats d'Économies d'Énergie) qui prennent la forme de subventions directes.
En cumulant un taux de TVA réduit à 5,5 % avec les primes énergie, vous diminuez considérablement l’effort financier requis de la part du client. Présenter un plan de financement clair rend votre devis de travaux nettement plus compétitif.
De plus, l'Éco-prêt à taux zéro (Éco-PTZ) permet de financer le reste à charge des travaux de rénovation énergétique (par geste ou en rénovation d’ampleur).
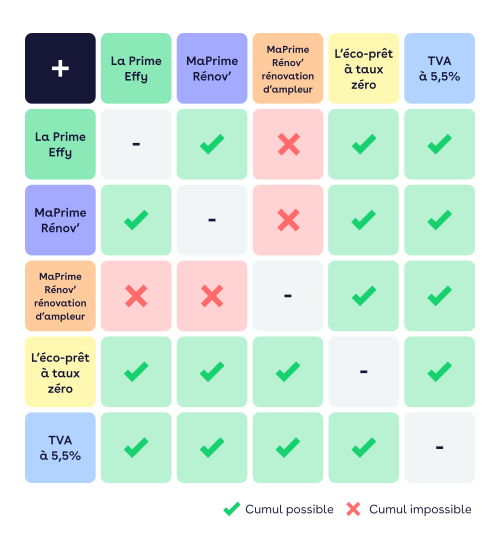
En tant que professionnel qualifié, votre rôle de conseiller est déterminant. Guider votre client concernant le cumul des aides dès la phase du devis (les demandes d’aides comme MaPrimeRénov' ou la prime énergie doivent être réalisées avant la signature du devis) permet de lever les freins financiers des ménages et de sécuriser vos chantiers.
Les primes CEE, on s'en occupe !
Dossiers, justificatifs, conformité : Effy vous accompagne sur toute la gestion des primes CEE. Vos clients bénéficient de leurs aides et vous gagnez en sérénité.
Nos conseils pour gérer vos attestations de TVA au quotidien
La gestion administrative des attestations de TVA requiert de l’organisation pour éviter de nuire à la conformité de vos chantiers ou à votre rentabilité.
Voici nos conseils de gestion.
Qui doit la compléter et la signer ?
C’est le client qui s’engage, le maître d’ouvrage (propriétaire occupant ou propriétaire bailleur, syndic ou locataire), qui remplit, date et signe l’attestation.
De votre côté, vous devez vérifier la cohérence des informations indiquées (notamment que le logement a effectivement plus de 2 ans et qu’il s’agit d’un usage d’habitation) avant de valider l’application du taux réduit.
Quand faut-il la faire signer ?
L’attestation de TVA doit impérativement être complétée et signée avant la facturation, et idéalement dès la validation du devis ou au démarrage du chantier.
Vous devez donc l’avoir en votre possession au plus tard au moment de la livraison des travaux et de l'émission de la facture définitive.
🔎 À noter : l’attestation de TVA signée ainsi que l’ensemble des factures de travaux doivent être conservées pendant un délai minimal de 5 ans à compter de la date d'émission. La conservation sous format numérique est admise.
Les pièges à éviter et les erreurs fréquentes des artisans
Sur le terrain, plusieurs erreurs peuvent fragiliser la conformité des factures et vous exposer à un redressement en cas de contrôle fiscal, notamment :
une erreur d'appréciation sur la nature des travaux, par exemple en sous-estimant la part de gros œuvre (et qui nécessite d’appliquer la TVA à 20 %) ;
l’absence de signature du client avant l'émission de la facture définitive, car si le client ne la renvoie jamais ou s’il y a un contrôle fiscal, l’absence d’attestation signée entraîne la réintégration du taux à 20 % aux frais de l’artisan ;
une fausse déclaration du client sur l’ancienneté du logement ou son usage (locaux professionnels présentés comme une habitation), l’attestation signée protège le professionnel de bonne foi (si l’erreur est flagrante ou si l’artisan avait connaissance de la fausse déclaration, il subit un rappel de TVA) ;
une mauvaise ventilation des taux sur une facture mixte (travaux à 5,5 %, 10 % et 20 %) : en cas d’amalgame ou de globalisation abusive au taux minimal, l’administration réajuste l’ensemble du chantier à 20 %.
Obtenez des chantiers qualifiés plus facilement avec Effy !
*d’après les données Effy 2025 (articles B2B Effy)
FAQ : Attestation de TVA
L'attestation simplifiée de TVA est-elle toujours nécessaire en 2026 ?
Elle est nécessaire pour tout devis ou facturation dépassant 300 € TTC. Conformément au CGI (Code général des impôts), elle prouve que les locaux d’habitation sont achevés depuis plus de 2 ans. Cette attestation est nécessaire pour bénéficier d’un taux intermédiaire (10 %) ou réduit (5,5 %) pour des équipements ou prestations éligibles. Si l’impact sur le gros œuvre est important, il est nécessaire d’utiliser une attestation normale de TVA.
Où trouver son justificatif de TVA ?
Le formulaire Cerfa se télécharge directement sur le site officiel des impôts. Cette certification administrative garantit la conformité du chantier concernant l’application de TVA en cas de contrôle fiscal. Le professionnel peut imprimer le fichier PDF ou le remplir numériquement avant de commencer les travaux.
Comment obtenir l'attestation de TVA ?
C’est le professionnel en charge des travaux qui doit la fournir à son client. Ce dernier doit la compléter et certifier que les travaux sont réalisés dans un bâtiment ou un immeuble à usage d’habitation construit depuis plus de 2 ans. Une fois l’attestation remplie et signée par le client, l’artisan la conserve pour prouver l’application du taux réduit en cas de contrôle de l’administration.